

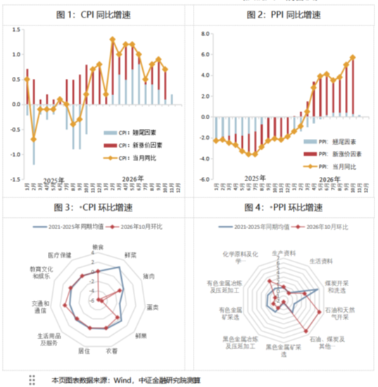
10月,PPI、CPI同比上涨5.7%、0.7%,涨幅较上月分别扩大0.7个百分点和收窄0.2个百分点(图1和2),“PPI-CPI”同比涨幅剪刀差扩大至5个百分点。
CPI走势波动不大。10月,CPI同比、环比表现均转弱,主要受两个短期因素拖累。一是食品价格扰动较大。受气候适宜、供给增加影响,10月食品CPI环比下降1.0%,明显不及2021-2025年同期(上涨0.02%),拖累CPI环比约0.17个百分点。二是国际金价输入性影响。10月,国际金价环比下降6.8%,带动国内黄金饰品价格环比下降5.9%,拖累CPI环比约0.03个百分点。剔除金价影响后,10月核心CPI同比、环比涨幅分别为0.76%、0.05%,较8-9月基本持平。
“油煤共振”支撑PPI超预期表现。10月,能源价格持续偏强,布伦特原油价格上涨15.7%,国内迎峰度冬需求推动煤炭价格上涨2.6%。在“油煤共振”带动下,10月石油天然气开采、煤炭开采、燃料加工、化学原料价格分别同比上涨35 %、36.6%、29.9%、16.4%,拉动PPI同比增速3.5个百分点,拉动幅度较上月增加0.8个百分点,带动PPI同比涨幅为2022年6月以来新高。AI产业链价格延续涨势,10月电气机械和器材制造业、计算机通信电子行业价格分别同比上涨6.2%、5.9%,拉动PPI同比增速1.3个百分点,幅度与上月持平。
PPI涨幅可能趋弱。一是国际油价由升转降。11月上旬,布伦特原油价格下跌18.9%,输入性影响减弱。二是前瞻指数下滑。10月PMI主要原材料购进价格和出厂价格指数同步回落,从历史经验推算,11月PPI环比涨幅或有所收窄。
(撰稿人:钱智俊)
